El problema
Una cartera puede ser rentable y aun así no encajar con el riesgo ni con los valores del inversor.
El inversor moderno no siempre quiere maximizar una cifra aislada. También puede querer reducir pérdidas extremas, respetar criterios ambientales y apoyar sectores con impacto social.
El sector del agua es un buen ejemplo. Está relacionado con el ODS 6, con infraestructuras críticas y con un problema global muy concreto: el acceso a agua y saneamiento. Pero invertir en ese sector sigue siendo una decisión financiera con incertidumbre.
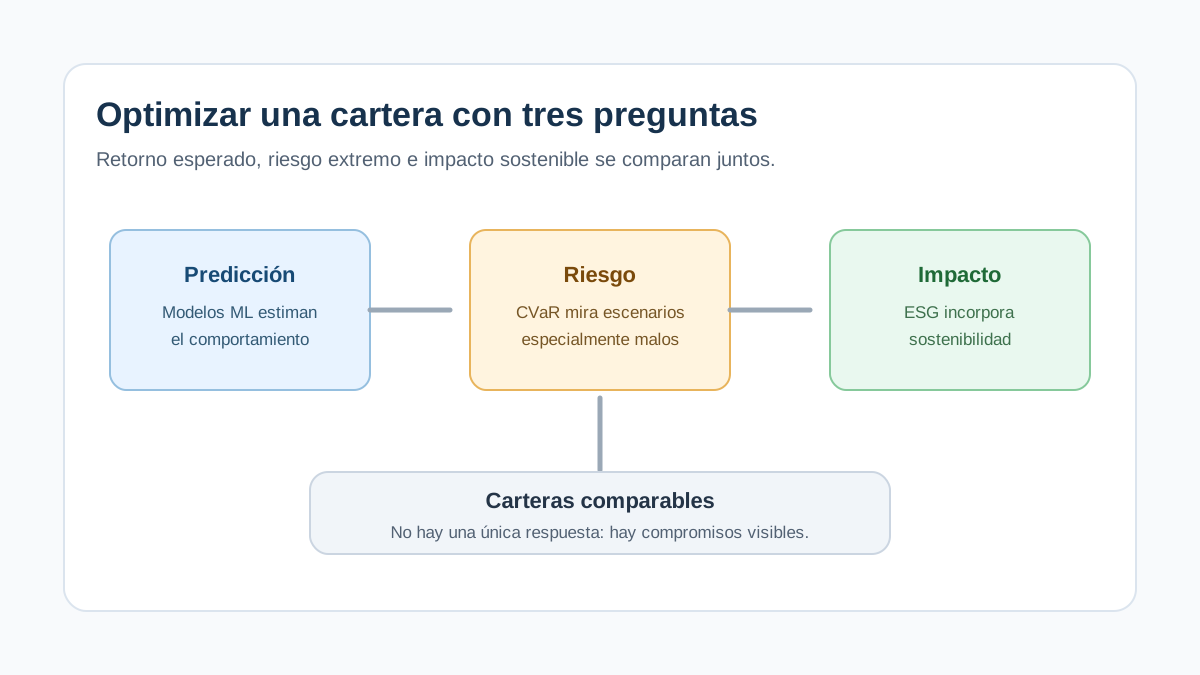
La dificultad está en juntar tres mundos que a menudo se tratan por separado: predicción de precios, control del riesgo y sostenibilidad. Si se miran por separado, la cartera puede parecer buena en un criterio y débil en otro.
Por qué es difícil
Las predicciones son inciertas
Los precios futuros no se observan; se estiman con modelos que aciertan mejor en unos activos que en otros.
Las pérdidas extremas importan
No basta con mirar la variabilidad media. Un inversor necesita saber qué puede pasar en escenarios especialmente malos.
ESG puede compensar demasiado
Una empresa puede tener una buena media ESG aunque tenga una dimensión débil. El artículo intenta penalizar más esas debilidades.
Hay que diversificar de verdad
El modelo limita el peso máximo de cada activo para evitar que una cartera sostenible dependa de unas pocas empresas.
La idea principal
El artículo propone una cadena completa de decisión. Primero predice precios con cinco técnicas: LSTM, Random Forest, red neuronal recurrente, GRU y ARIMA.
Después no elige una predicción única a ciegas. Combina las previsiones dando más peso a los modelos que han sido más precisos en la semana anterior.
Esas predicciones se usan como opiniones dentro de Black-Litterman, un marco que mezcla equilibrio de mercado con visiones del inversor. Aquí las visiones no salen de una intuición humana, sino de modelos de datos.
Finalmente, la cartera se optimiza controlando CVaR y exigiendo umbrales ambientales, sociales y de gobernanza. El resultado es una decisión multiobjetivo: retorno, riesgo y sostenibilidad.
La cartera no se construye solo preguntando qué subirá, sino qué combinación tiene sentido cuando añadimos riesgo extremo y criterios ESG.
Una forma sencilla de verlo
Es como elegir una ruta para un viaje importante: no basta con llegar antes. También importa evitar tramos peligrosos y escoger un camino coherente con tus prioridades.
Cómo se resolvió
El trabajo se puede entender como una tubería de decisión: datos de mercado, predicción, ajuste ESG, estimación del riesgo y selección final de cartera.
Predecir la semana siguiente
Cada modelo usa una ventana móvil de 30 semanas para estimar los precios de la semana siguiente.
Ponderar por precisión reciente
Las predicciones se agregan según el error de la semana anterior. Si un modelo falló menos, pesa más en la previsión combinada.
Convertir predicciones en opiniones Black-Litterman
El modelo usa las predicciones como views y las combina con el equilibrio de mercado para obtener retornos ajustados.
Penalizar malas puntuaciones ESG
Los autores aplican teoría prospectiva para que una mala puntuación ambiental, social o de gobernanza pese más que una mejora equivalente.
Optimizar con restricciones
La cartera maximiza retorno esperado, limita el CVaR al 95%, exige umbrales ESG y evita concentraciones superiores al 10% por activo.
Black-Litterman
Marco de asignación de activos que combina equilibrio de mercado con opiniones o previsiones.
CVaR
Medida de riesgo que se fija en la pérdida media dentro de los peores escenarios, no solo en la volatilidad general.
Teoría prospectiva
Idea de economía conductual que recoge que las pérdidas suelen doler más que las ganancias equivalentes.
Método epsilon-constraint
Forma de resolver problemas multiobjetivo optimizando un criterio y convirtiendo los demás en restricciones.
El experimento
El caso empírico usa 55 acciones del ETF iShares Global Water UCITS ETF, que replica el índice S&P Global Water. El periodo analizado va del 1 de julio de 2019 al 30 de junio de 2024, con precios semanales de cierre.
El conjunto incluye etapas distintas del mercado: normalización posterior al COVID, fases laterales y el shock de octubre de 2023. Esto permite probar la cartera en un entorno no completamente tranquilo.
Para el entrenamiento predictivo, los autores usan 70% de los datos para entrenamiento, 10% para validación y 20% para test. Los modelos recurrentes se ajustan con grid search.
Las puntuaciones ESG proceden de LSEG Data & Analytics, con datos de julio de 2024. Algunas compañías se excluyen por no tener datos suficientes de precio o ESG.
Qué se descubrió
En predicción, LSTM consigue el mejor MAE y RMSE, mientras que ARIMA obtiene el mejor MAPE. Pero el resultado interesante es que ningún modelo domina siempre: cada técnica predice mejor al menos algunos activos en distintas semanas.
Por eso el ensemble tiene sentido. En la cartera BL-ML-CVaR-ESG, la combinación de modelos alcanza un retorno del 16,20%, por encima de usar cada técnica por separado: LSTM 14,43%, RNN 13,74%, GRU 13,22%, Random Forest 12,50% y ARIMA 11,36%.
La cartera BL-ML-CVaR sin ESG logra más retorno, 21,51%, pero la versión ESG mantiene un perfil competitivo: 16,20% de retorno, CVaR 4,87% y varianza 16,09%. Frente a una cartera MV-ESG clásica, que obtiene 12,86% y CVaR 6,82%, la propuesta mejora claramente el equilibrio.
También se observa el coste de imponer sostenibilidad: al añadir restricciones ESG, el retorno baja respecto a la versión sin ESG. Pero no desaparece la rentabilidad; se transforma en un compromiso más transparente.
- La mezcla de modelos predictivos supera a cada modelo usado por separado.
- La teoría prospectiva evita que una mala puntuación ESG quede compensada con facilidad por otra buena.
- El CVaR permite mirar pérdidas extremas con más cuidado que una medida media de variabilidad.
- El modelo ESG no gana al modelo sin ESG en retorno, pero sí ofrece una cartera más coherente con criterios sostenibles.
La sostenibilidad no aparece como una nota al pie: entra en la propia construcción matemática de la cartera.
Por qué importa
Este trabajo conecta muy bien con ParetoInvest porque amplía la selección de carteras hacia criterios más cercanos a decisiones reales: no solo rentabilidad y riesgo, sino también restricciones, preferencias y valores.
También encaja con la idea de decision support. Una herramienta no debería limitarse a dar una cartera final, sino mostrar qué se gana y qué se sacrifica al imponer riesgo máximo, sostenibilidad o diversificación.
Para un inversor, el mensaje práctico es claro: una buena cartera puede tener que responder a tres preguntas a la vez: cuánto espero ganar, cuánto puedo perder en escenarios malos y qué estoy financiando.
El propio artículo reconoce límites importantes: no incorpora costes de transacción y propone probar el marco en otros sectores y regiones. Esa honestidad es útil, porque recuerda que una cartera académicamente sólida aún necesita pasar por costes, liquidez e implementación real.
Aplicaciones reales
Robo-advisors
Ofrecer carteras que combinen perfil de riesgo, objetivos financieros y preferencias sostenibles de forma explicable.
Banca privada
Mostrar al cliente cómo cambia la cartera al exigir menor CVaR o mejores umbrales ESG.
Fondos sostenibles
Construir estrategias donde ESG forme parte del modelo de decisión, no solo de la comunicación comercial.
ParetoInvest
Extender la optimización de carteras hacia medidas de riesgo extremo, restricciones ESG y comparativas por escenarios.
Qué podemos aprender
Una cartera sostenible no se consigue añadiendo una etiqueta al final. Se consigue incorporando impacto, riesgo y preferencias dentro del proceso de decisión.
Preguntas frecuentes
Este comentario es una publicación propia
No. Es una explicación divulgativa de un trabajo de M. Antonia Truyols-Pont, Mar Arenas-Parra y Amelia Bilbao-Terol.
El artículo recomienda invertir en un activo concreto
No. El texto explica una metodología científica. No constituye asesoramiento financiero.
Qué aporta respecto a Markowitz
Mantiene la idea de comparar carteras, pero añade predicción con machine learning, Black-Litterman, riesgo extremo mediante CVaR, restricciones ESG y una penalización más fuerte para malas puntuaciones sostenibles.
La cartera ESG gana siempre
No. La versión sin restricciones ESG logra más retorno. Lo relevante es que la versión ESG mantiene una rentabilidad competitiva con un perfil de riesgo parecido y mejores criterios de sostenibilidad.
Trabajo comentado
Publicación original y recursos
Truyols-Pont, M.A.; Arenas-Parra, M.; Bilbao-Terol, A. Artificial intelligence for socially responsible investment: a multi-objective decision-making framework. Annals of Operations Research 2026.